Domain zu-ende.de kaufen?
Wir ziehen mit dem Projekt
zu-ende.de um.
Sind Sie am Kauf der Domain
zu-ende.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain zu-ende.de kaufen?
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
Ähnliche Suchbegriffe für Herstellungskosten
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
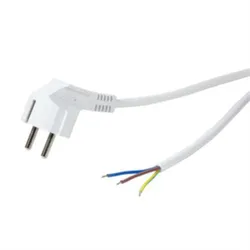
LogiLink Kabel Stecker 90° zu offenem Ende 1,5m weißDank dem Stromkabel von LogiLink können Sie beschädigte Kabel Ihrer Geräte wie Bügeleisen oder Wasserkocher einfach austauschen, ohne das ganze Gerät entsorgen zu müssen. Ideal für schwer zugängliche Stellen im Haus, um Strom zu verlegen, ohne große Löcher bohren zu müssen.4,70 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Wie lautet das finale Ende?
Das finale Ende ist, dass die Hauptfigur ihr Ziel erreicht oder eine wichtige Erkenntnis gewinnt. Es kann auch bedeuten, dass alle offenen Handlungsstränge abgeschlossen sind und die Geschichte zu einem logischen und befriedigenden Abschluss kommt. **
-
Wie lautet das finale Ende?
Das finale Ende kann je nach Kontext unterschiedlich sein. Es könnte sich auf das Ende einer Geschichte, eines Films oder einer Serie beziehen. Ohne weitere Informationen ist es schwierig, eine genaue Antwort zu geben. **
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **


Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Was gehört zu den Anschaffungsnahen Herstellungskosten?
Was gehört zu den Anschaffungsnahen Herstellungskosten? Anschaffungsnahe Herstellungskosten umfassen alle Kosten, die direkt mit der Herstellung eines Vermögensgegenstandes in Verbindung stehen und die aktivierungsfähig sind. Dazu gehören beispielsweise Materialkosten, Fertigungslöhne, Fremdleistungen und Gemeinkosten. Auch Zinsen für Fremdkapital, das zur Finanzierung der Herstellung eingesetzt wurde, können zu den anschaffungsnahen Herstellungskosten zählen. Diese Kosten werden aktiviert und über die Nutzungsdauer des hergestellten Vermögensgegenstandes abgeschrieben. **
Top-Angebote
Produkte zum Begriff Herstellungskosten:
-
LogiLink Kabel Stecker 90° zu offenem Ende 1,5m weißDank dem Stromkabel von LogiLink können Sie beschädigte Kabel Ihrer Geräte wie Bügeleisen oder Wasserkocher einfach austauschen, ohne das ganze Gerät entsorgen zu müssen. Ideal für schwer zugängliche Stellen im Haus, um Strom zu verlegen, ohne große Löcher bohren zu müssen.4,70 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Was sind Herstellungskosten?
Herstellungskosten sind die Kosten, die bei der Produktion eines Produkts oder der Erbringung einer Dienstleistung anfallen. Sie umfassen unter anderem die Kosten für Materialien, Arbeitskräfte, Maschinen und Energie. Die Herstellungskosten sind ein wichtiger Bestandteil der Gesamtkosten eines Produkts oder einer Dienstleistung und werden in der Kostenrechnung erfasst. **
-
Was gehört zu den Herstellungskosten?
Zu den Herstellungskosten gehören alle Kosten, die direkt mit der Produktion eines Produkts verbunden sind. Dazu zählen beispielsweise Materialkosten, Lohnkosten für die Mitarbeiter, Energiekosten und Maschinenkosten. Indirekte Kosten wie beispielsweise Verwaltungskosten oder Marketingkosten gehören hingegen nicht zu den Herstellungskosten. **
-
Wie lautet das finale Ende?
Das finale Ende ist, dass die Hauptfigur ihr Ziel erreicht oder eine wichtige Erkenntnis gewinnt. Es kann auch bedeuten, dass alle offenen Handlungsstränge abgeschlossen sind und die Geschichte zu einem logischen und befriedigenden Abschluss kommt. **
-
Wie lautet das finale Ende?
Das finale Ende kann je nach Kontext unterschiedlich sein. Es könnte sich auf das Ende einer Geschichte, eines Films oder einer Serie beziehen. Ohne weitere Informationen ist es schwierig, eine genaue Antwort zu geben. **
Ähnliche Suchbegriffe für Herstellungskosten
-
Bremicker, Peter: Wenn Liebesbeziehungen zu Ende gehenWenn Liebesbeziehungen zu Ende gehen , Trennungsprozesse identitätsstärkend begleiten , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20240506, Produktform: Kartoniert, Titel der Reihe: Edition Leidfaden Begleiten bei Krisen, Leid, Trauer##, Autoren: Bremicker, Peter, Seitenzahl/Blattzahl: 131, Abbildungen: mit 2 Abbildungen, Keyword: Abschied; Abschiednehmen; Ehepaar; Krise; Krisenintervention; Lebenskrise; Liebesbeziehung; Neuanfang; Paar; Paarberatung; Scheidung; Trauer; Trauerbegleitung; Trauerberatung; Trennung; Trennungsmoderation; Verlust; Zweierbeziehung, Fachschema: Trauer~Trennung, Warengruppe: HC/Angewandte Psychologie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 203, Breite: 120, Höhe: 12, Gewicht: 164, Produktform: Klappenbroschur, Genre: Geisteswissenschaften/Kunst/Musik,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
1945 Als der Krieg zu Ende ging...1945 Als der Krieg zu Ende ging... , Der 8. Mai 1945 gilt uns heute als Datum, an dem der Zweite Weltkrieg in Europa endete, ein punktuelles Ereignis, bei dem die Uhren neu gestellt wurden und nach einer "Stunde Null" der Frieden begann. Die meisten Deutschen empfanden damals wie Bertolt Brechts Mutter Courage, dass sich der Krieg noch eine Weile hinzog. Der Einmarsch der alliierten Truppen bedeutete die Befreiung vom nationalsozialistischen Terror, das Ende der Kämpfe und Bombennächte, für viele aber auch den Beginn von Flucht, Vertreibung und Gefangenschaft. Historiker und Zeitzeugen schildern in diesem Buch die politischen Entscheidungen, gesellschaftlichen Entwicklungen und militärischen Operationen der letzten Kriegsmonate und die Folgen nach dem Kriegsende. Informative Karten und eine Chronologie ergänzen den mit historischen Fotos reich illustrierten Band. , Schlingertöpfe > Kraftstoffversorgung , Erscheinungsjahr: 202503, Seitenzahl/Blattzahl: 192, Themenüberschrift: HISTORY / General, Keyword: 08.05.1945; 1945; 2. Weltkrieg; 8. Mai; Armin Nolzen; Axel Schildt; Bernd-A. Rusinek; Deutschland; Dietmar Süß; Fank Bajohr; Gerhard E. Sollbach; Heinrich Jaenecke; Heinrich Schwendemann; John Zimmermann; K. Erik Franzen; Kapitulation; Kriegsende; Manfred Zeidler; Mathias Beer; Nicolas Berg; Ralf Blank; Stunde Null; Ulrich Herbert, Fachschema: Weltkrieg / Zweiter Weltkrieg~Weltkrieg 1939/45~Zweiter Weltkrieg, Fachkategorie: Geschichte allgemein und Weltgeschichte~Europäische Geschichte, Warengruppe: HC/Zeitgeschichte/Politik (ab 1949), UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 30, Gewicht: 970, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind nachträgliche Herstellungskosten?
Was sind nachträgliche Herstellungskosten? Nachträgliche Herstellungskosten sind Kosten, die nach Abschluss der eigentlichen Herstellung eines Vermögensgegenstandes anfallen. Diese Kosten können beispielsweise Reparatur- oder Umbaukosten sein, die die Nutzungsdauer oder Leistungsfähigkeit des Vermögensgegenstandes erhöhen. Nachträgliche Herstellungskosten werden in der Bilanz aktiviert und über die Nutzungsdauer des betreffenden Vermögensgegenstandes abgeschrieben. Es ist wichtig, nachträgliche Herstellungskosten von Erhaltungsaufwendungen zu unterscheiden, da Erhaltungsaufwendungen sofort als Aufwand verbucht werden. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Was gehört zu den Anschaffungsnahen Herstellungskosten?
Was gehört zu den Anschaffungsnahen Herstellungskosten? Anschaffungsnahe Herstellungskosten umfassen alle Kosten, die direkt mit der Herstellung eines Vermögensgegenstandes in Verbindung stehen und die aktivierungsfähig sind. Dazu gehören beispielsweise Materialkosten, Fertigungslöhne, Fremdleistungen und Gemeinkosten. Auch Zinsen für Fremdkapital, das zur Finanzierung der Herstellung eingesetzt wurde, können zu den anschaffungsnahen Herstellungskosten zählen. Diese Kosten werden aktiviert und über die Nutzungsdauer des hergestellten Vermögensgegenstandes abgeschrieben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.